
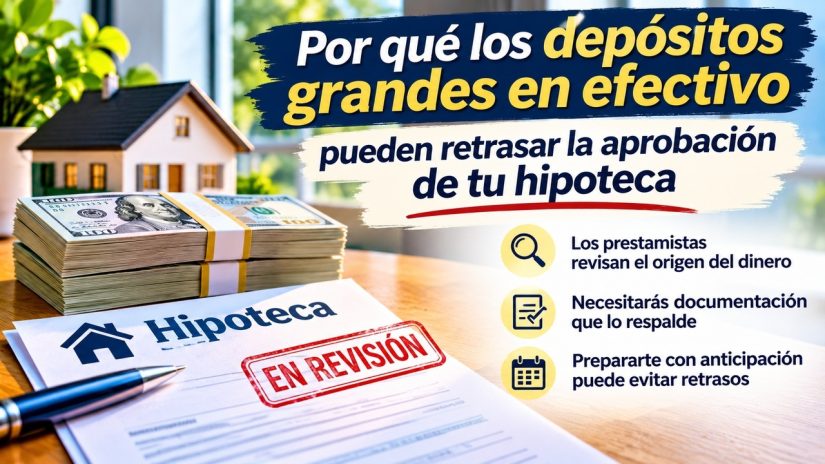
 Cuando te preparas para comprar una vivienda, es normal concentrarte en ahorrar para el pago inicial y los gastos de cierre. Sin embargo, no solo importa cuánto dinero tienes en tu cuenta bancaria. También puede importar de dónde proviene. Un depósito grande en efectivo, especialmente si no existe documentación que explique su origen, puede generar preguntas durante la revisión de tu solicitud hipotecaria.
¿Por qué revisan los depósitos?
Durante el proceso de aprobación, el prestamista suele revisar estados de cuenta recientes para verificar que cuentas con fondos suficientes y que el dinero utilizado cumple con los requisitos del programa de préstamo. Si aparece un depósito fuera de lo habitual, es posible que te pidan una explicación y documentos de respaldo. Esto no significa automáticamente que hayas hecho algo incorrecto ni que tu préstamo será rechazado. Significa que el prestamista necesita comprobar el origen de los fondos cuando las reglas del préstamo lo requieren.
No todos los depósitos reciben el mismo tratamiento. El tipo de préstamo, el monto del depósito y tu historial financiero pueden influir en la documentación necesaria. Por ejemplo, un depósito procedente de una transferencia entre tus propias cuentas puede ser más sencillo de justificar si conservas los estados de cuenta de ambas cuentas.
¿Qué documentos pueden ayudarte?
Si recibiste dinero por la venta de un automóvil u otro bien, guarda el contrato de compraventa y los comprobantes de pago. Si el dinero proviene de un bono laboral, conserva el recibo de nómina correspondiente. Si recibiste un regalo familiar, consulta primero con tu prestamista, ya que algunos programas permiten fondos regalados bajo ciertas condiciones y pueden exigir una carta de regalo y evidencia de la transferencia.
El dinero en efectivo que has guardado en casa durante mucho tiempo puede resultar más difícil de documentar. Depositarlo justo antes de solicitar una hipoteca no garantiza que pueda utilizarse para el pago inicial o los gastos de cierre. Por eso conviene preguntar antes de mover cantidades importantes.
Cómo evitar retrasos innecesarios
Antes de solicitar el préstamo, revisa tus estados de cuenta e identifica cualquier movimiento que pueda requerir explicación. Mantén registros claros de transferencias, ventas y regalos. Evita mover dinero repetidamente entre cuentas sin necesidad y no solicites préstamos nuevos para cubrir gastos sin hablar primero con tu profesional hipotecario. Sobre todo, responde con prontitud si te piden documentos adicionales.
Cada situación es diferente y las reglas pueden variar según el programa hipotecario. La mejor estrategia es hablar con tu prestamista antes de realizar un depósito importante. Una conversación a tiempo puede ayudarte a organizar la documentación y evitar sorpresas cuando estés cerca de comprar tu vivienda.