
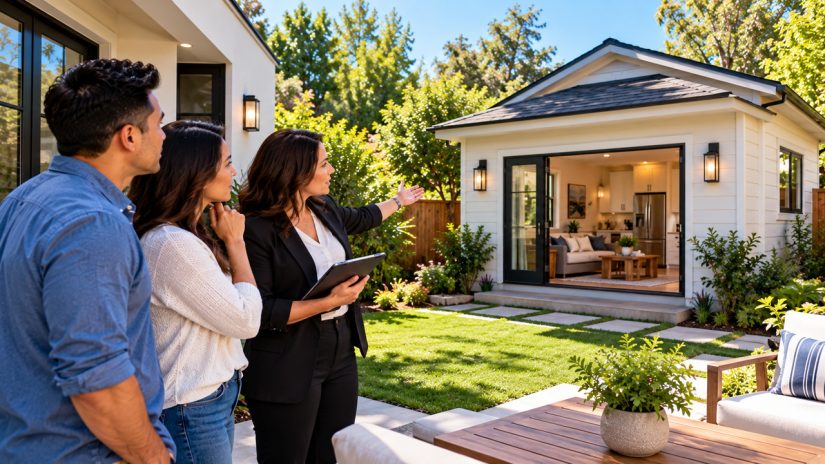
 Una unidad de vivienda accesoria (ADU, por sus siglas en inglés) puede hacer que una propiedad resulte especialmente atractiva. Una casa de huéspedes independiente, un garaje convertido, un apartamento en el sótano o una unidad en el patio trasero podrían ofrecer espacio para familiares, una oficina en casa o posibles ingresos por alquiler. Sin embargo, al financiar la compra, ese espacio habitable adicional puede plantear preguntas que no necesariamente surgirían con una vivienda unifamiliar más tradicional.
La propiedad también debe ser evaluada
La aprobación de una hipoteca no se basa únicamente en los ingresos, el historial crediticio, los activos y las deudas del prestatario. La propiedad que garantiza el préstamo hipotecario también debe cumplir los requisitos aplicables.
Cuando existe una ADU, el prestamista y el tasador pueden necesitar comprender exactamente qué tipo de unidad es y cómo se relaciona con la residencia principal.
¿Es una estructura independiente? ¿Tiene su propia cocina? ¿Se convirtió una parte existente de la propiedad? Estos detalles pueden ayudar a determinar cómo se evalúa la propiedad.
Los permisos y los registros de la propiedad pueden ser importantes
Una pregunta importante es si el espacio habitable adicional se creó legalmente y cómo aparece reflejado en los registros disponibles de la propiedad.
Los compradores no deben suponer que una estructura terminada se reconoce automáticamente como espacio habitable autorizado simplemente porque parece haber sido construida profesionalmente.
Si algún aspecto de la ADU no está claro, podrían requerirse documentos adicionales o una investigación más detallada.
Los ingresos por alquiler son una cuestión aparte
En ocasiones, los compradores ven una ADU y calculan de inmediato cuánto dinero podrían obtener al alquilarla.
Esos posibles ingresos pueden ser útiles para su presupuesto personal, pero no debe asumir automáticamente que podrán contabilizarse para calificar para una hipoteca.
La posibilidad de considerar los ingresos por alquiler de una ADU, y la cantidad que puede utilizarse, dependen del programa hipotecario, la documentación, la tasación, los planes de ocupación y otros requisitos.
Pregunte antes de basar su presupuesto en esos ingresos
Si una ADU es una razón importante por la que está considerando una propiedad, hable de ello con su profesional hipotecario desde el principio.
Explique cómo piensa utilizar el espacio y si depende de los ingresos de alquiler previstos como parte de su plan financiero.
También puede consultar con su profesional inmobiliario sobre los permisos y la información disponible de la propiedad.
Una ADU puede ser una característica excelente, pero hace que la propiedad sea algo más que una casa con una habitación adicional.
Antes de suponer que el espacio adicional fortalecerá su solicitud hipotecaria o generará ingresos de inmediato, comprenda cómo se tratará durante la transacción. Esto puede ayudarle a evaluar la propiedad según lo que realmente es posible, en lugar de lo que espera obtener del espacio adicional.